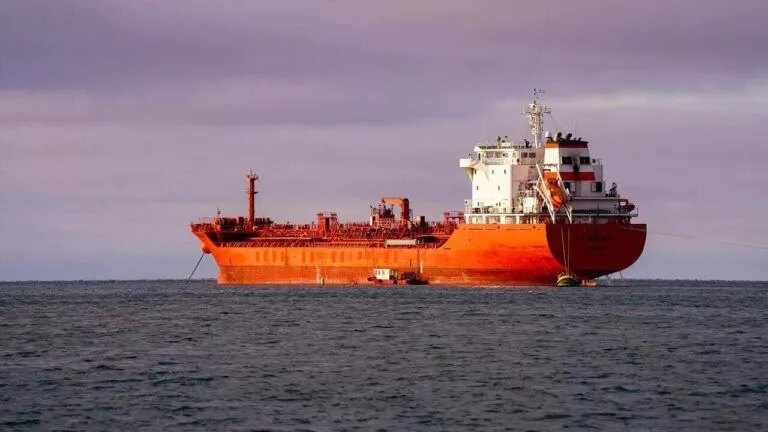
Світове судноплавство переживає найбільшу за щонайменше 25 років хвилю замовлень на супертанкери. За даними галузевих аналітиків, у 2026 році судновласники вже замовили понад 200 танкерів класу VLCC, а сукупна вартість нових контрактів перевищує $20 млрд.
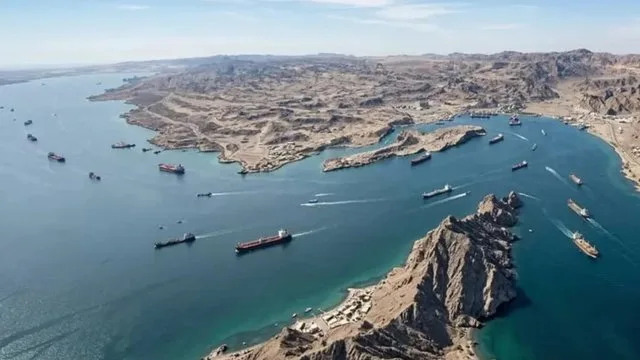
Однією з головних причин став конфлікт навколо Ірану та фактичні обмеження руху через Ормузьку протоку. Покупці нафти змушені шукати альтернативні джерела у США, Бразилії, Гаяні та інших країнах Атлантичного басейну.
Довші маршрути різко збільшили попит на великі судна
VLCC може перевозити приблизно два мільйони барелів нафти. Коли постачання з Близького Сходу скорочується, танкерам доводиться долати значно більші відстані між Атлантикою, Європою та Азією.
Це означає, що кожне судно проводить більше часу в рейсі, а доступна кількість тоннажу на ринку зменшується. У результаті ставки фрахту для великих танкерів різко зросли, що зробило будівництво нових суден економічно привабливішим.
Ще один фактор — старіння флоту. Значна частина нинішніх VLCC уже наближається до віку, коли судна стають дорожчими в обслуговуванні та менш привабливими для великих страхових і нафтових компаній.
Нові замовлення розраховані на багаторічну зміну торгівлі
Будівництво супертанкера займає роки, тому рішення про масові замовлення означає, що судновласники очікують довготривалої перебудови нафтових маршрутів. Частина нових суден буде введена в експлуатацію лише наприкінці десятиліття.
Водночас такі інвестиції мають ризики. Якщо Ормузька протока повністю відкриється, а світовий попит на нафту почне швидше знижуватися, частина нового флоту може виявитися надлишковою.
Поки що ринок робить ставку на тривалу геополітичну нестабільність і зростання поставок із країн Атлантики. Це підтримує попит на супертанкери навіть на тлі глобального переходу до чистішої енергетики.
Зростання вартості фрахту вже впливає на нафтових трейдерів. Компанії частіше бронюють судна наперед і укладають довші контракти, щоб знизити ризик раптового дефіциту тоннажу на ключових маршрутах.
Верфі Південної Кореї та Китаю отримують від цього додаткове завантаження на кілька років уперед. Однак обмежена кількість будівельних слотів може підвищувати ціну нових суден і переносити строки поставок.
Для споживачів це може означати дорожчу логістику нафти навіть без подальшого зростання ціни самої сировини.