Експорт сирої нафти з ключових країн Близького Сходу у вересні відновився до приблизно 12,8 млн барелів на добу. Це найвищий місячний рівень від початку бойових дій США та Ізраїлю проти Ірану в лютому, свідчать попередні дані аналітичної компанії Kpler.
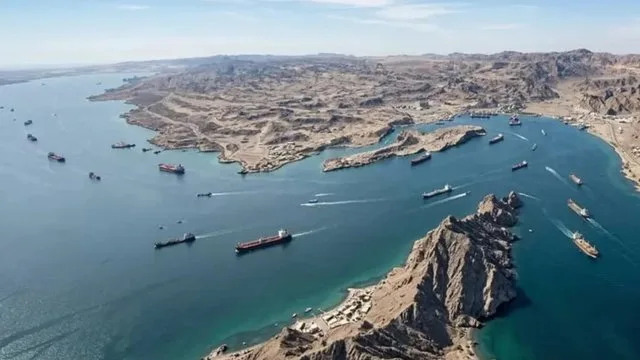
Зростання стало можливим завдяки збільшенню відвантажень Саудівською Аравією та Обʼєднаними Арабськими Еміратами, а також частковому відновленню руху через Ормузьку протоку. За оцінкою Kpler, цього місяця через стратегічний морський коридор може пройти близько 7,4 млн барелів на добу.
Саудівська Аравія перенаправила більше нафти до Перської затоки
Однією з причин зміни маршрутів стали пошкодження саудівського нафтопроводу East-West, який використовувався для постачання сировини до червономорського порту Янбу. Після атак частину обсягів довелося переорієнтувати на східне узбережжя та термінали Перської затоки.
У результаті активність великих танкерів у районі Ормузької протоки помітно зросла. Лише за останній тиждень через цей маршрут пройшла значна кількість надвеликих танкерів із саудівською нафтою. Це допомогло частково відновити поставки на азійські та інші ринки.
Однак нинішній рівень все ще суттєво нижчий за довоєнний. У лютому, до різкого погіршення безпекової ситуації, регіон експортував близько 18,8 млн барелів на добу. Отже, навіть після відновлення вересневі потоки залишаються приблизно на 6 млн барелів нижчими.
Ринок уважно стежить за Ормузькою протокою
Ормузька протока має критичне значення для світової енергетики, оскільки через неї традиційно проходить велика частина міжнародних поставок нафти та скрапленого природного газу. Будь-які обмеження судноплавства швидко впливають на страхові ставки, фрахт танкерів і світові ціни.
Відновлення нафтових потоків певною мірою послаблює страхи щодо фізичного дефіциту сировини, але не усуває геополітичну премію в цінах. Судноплавні компанії продовжують враховувати ризик нових атак, а трейдери стежать за тим, чи зможуть Саудівська Аравія та сусідні експортери стабільно підтримувати нинішні темпи.
Вересневі цифри є попередніми й можуть бути уточнені після завершення місяця. Проте вони вже показують, що близькосхідні виробники змогли частково адаптувати логістику до воєнних обмежень і повернути на ринок значну частину обсягів, втрачених у попередні місяці.
Аналітики також стежать за страховими ставками для танкерів: навіть за відновлення фізичних потоків вартість перевезень залишається чутливою до будь-яких нових безпекових інцидентів у регіоні.